Mehr Speicher, mehr Komplexität: Wer in der nächsten Phase des Speicherbooms gewinnt

Der deutsche Batteriespeichermarkt wächst rasant. Laut einer Enervis-Analyse gelten bis 2029 rund 15 Gigawattstunden zusätzliche Großspeicherkapazität als vergleichsweise gesichert. Weitere Projekte befinden sich in Planung. Der Ausbau zeigt damit klar nach oben, bleibt in seinem tatsächlichen Umfang jedoch unsicher. Gleichzeitig übernehmen Speicher eine zunehmend wichtige Rolle im Stromsystem: Sie entlasten das Stromnetz und können Preisspitzen abfedern. Für die Betreiber einzelner Anlagen hat der Boom jedoch eine zweite Seite. Je mehr Speicher dieselben Marktchancen nutzen, desto stärker sinken tendenziell genau jene Preisschwankungen, aus denen sich ein wesentlicher Teil der Erlöse speist. Eine Analyse von THEMA beschreibt diesen Kannibalisierungseffekt anschaulich.
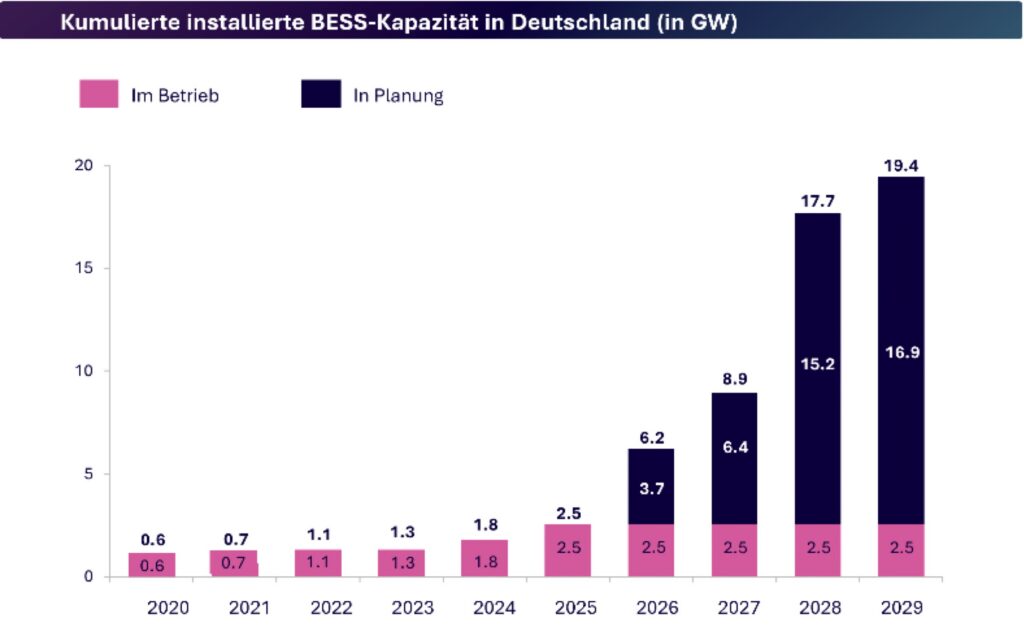
Gleichzeitig wird die Vermarktung von Batteriespeichern anspruchsvoller, wie unter anderem eine Studie von Clearwater zeigt. Flexible Netzanschlussvereinbarungen (FCAs) können vorgeben, wann und in welchem Umfang ein Speicher laden oder entladen darf oder welcher Teil der verfügbaren Kapazität im Regelenergiemarkt vermarktet werden darf. Co-Location-Projekte bringen weitere technische und wirtschaftliche Abhängigkeiten mit sich. Die einfache Logik „Speicher bauen und von hoher Volatilität profitieren“ greift deshalb zunehmend zu kurz. Entscheidend wird nicht nur, welches Asset gebaut wird, sondern wie gut es anschließend vermarktet und gesteuert wird.
Die „Schaufelverkäufer“ des Speicher-Goldrauschs
Damit rückt eine Gruppe stärker in den Mittelpunkt, die bisher oft hinter den Anlagen selbst zurückstand: die Optimierer. Sie übernehmen die laufende Vermarktung und Steuerung an den Märkten, während die Eigentümer das Kapital bereitstellen und das Risiko des einzelnen Assets tragen. Optimierer prognostizieren Preise, verteilen verfügbare Flexibilität, steuern Lade- und Entladevorgänge und berücksichtigen dabei technische sowie vertragliche Grenzen.
Wenn man für den Batteriespeicher-Boom den Begriff „Goldrausch“ bemüht, dann könnten die Optimierer zu den „Schaufelverkäufern“ der nächsten Marktphase werden. Denn ihr Geschäftsmodell ist grundsätzlich stark skalierbar. Zentrale Komponenten wie Algorithmen und Trading-Infrastruktur können über eine wachsende Zahl vermarkteter Speicher skaliert werden. Zusätzliche Speicher lassen sich damit grundsätzlich mit vergleichsweise geringen zusätzlichen Kosten in die Vermarktung aufnehmen, sofern Besonderheiten wie flexible Netzanschlüsse oder Co-Location in der Optimierung berücksichtigt werden.
Das bedeutet allerdings nicht, dass Optimierer automatisch zu den Gewinnern des Speicherbooms werden. Der Wettbewerb ist bereits heute intensiv. Die letzte pv magazine-Marktübersicht umfasst mittlerweile 24 Anbieter zur Vermarktung von Batteriespeichern. Im Jahr 2024 waren es noch elf, 2025 dann 17. Nach unserer Beobachtung hat dieser aggressive Wettbewerb die erzielbaren Erlöse pro vermarktetem Megawatt bereits deutlich gedrückt. Sollten künftig Anbieter aus dem Markt ausscheiden, könnte der Wettbewerbsdruck wieder nachlassen. Ob sich dadurch allerdings die Margen erholen, lässt sich nicht seriös prognostizieren. Fest steht: Je größer der Markt wird, desto wichtiger wird es für Optimierer, sich über die Qualität ihrer Vermarktung abzuheben.
Diese Tatsache haben zwischenzeitlich auch strategische und Finanzinvestoren erkannt. Wie ein jüngst veröffentlichtes Paper von Clearwater zeigt, gewinnt die M&A-Aktivität im Segment Flexibilitätsvermarktung über Deutschland hinaus zusehends an Dynamik.
Die Qualität der Optimierung wird zum Wettbewerbsvorteil
Die entscheidende Frage lautet deshalb nicht mehr allein, wer Zugang zu den Märkten hat. Diesen Zugang bieten inzwischen viele. Entscheidend ist vielmehr, wie gut ein Optimierer Marktchancen, verfügbare Kapazitäten, Preis- und Verfügbarkeitsrisiken sowie die Restriktionen des jeweiligen Speichers miteinander verbindet.
Das wird umso wichtiger, je heterogener der Bestand an Batteriespeichern wird. Neben klassischen Stand-alone-Anlagen nimmt die Zahl der Co-Location-Projekte, Speicher mit flexiblen Netzanschlüssen und unterschiedlichen technischen Spezifikationen zu. Gerade der Umgang mit diesen Restriktionen wird zum Differenzierungsfaktor. Begrenzt beispielsweise der Netzanschluss die Lade- oder Entladeleistung, kommt es darauf an, diese Einschränkung so in der Optimierung zu berücksichtigen, dass attraktive Marktchancen möglichst gut genutzt werden können. Bei Co-Location kommen weitere Abhängigkeiten zwischen Speicher, Erzeugungsanlage und gemeinsamem Netzanschluss hinzu.
Wie konkret diese Anforderungen inzwischen werden, zeigt ein aktuelles Praxisbeispiel von Suena: Bei einem Co-Location-Speicher mit flexibler Netzanschlussvereinbarung werden Leistungsbegrenzungen des Netzbetreibers über eine Schnittstelle direkt in Anlagensteuerung und Handelsoptimierung integriert.
Für Optimierer liegt die Herausforderung deshalb nicht darin, Restriktionen lediglich zu verwalten. Sie müssen diese so in ihre Systeme integrieren, dass die Ertragsmöglichkeiten des jeweiligen Speichers trotz der Einschränkungen möglichst gut genutzt werden. Für Eigentümer wird damit neben Standort, Technik und Finanzierung auch die Qualität der Vermarktung zu einem wichtigen Faktor für die Wirtschaftlichkeit des Batteriespeichers.
In der nächsten Phase des Speicherbooms entscheidet die Vermarktung
Der deutsche Batteriespeichermarkt wird voraussichtlich weiterwachsen. Gleichzeitig werden mehr Wettbewerb, der Kannibalisierungseffekt und zusätzliche Restriktionen die Wirtschaftlichkeit einzelner Assets anspruchsvoller machen. Für Eigentümer gewinnt damit neben Standort, Technik und Finanzierung zunehmend die Wahl des richtigen Vermarktungspartners an Bedeutung.
Für Optimierer ist der Boom allerdings ebenfalls kein Selbstläufer. Entscheidend wird sein, wer ein wachsendes Speicherportfolioeffizient skalieren und zugleich die zunehmenden Markt-, Netz- und Anlagenrestriktionen präzise in der Optimierung abbilden kann. Genau darin dürfte sich zunehmend entscheiden, welche Anbieter vom weiteren Speicherzubau tatsächlich profitieren.
— Der Autor Moritz Stupka ist Partner im Bereich Energy & Utilities bei Clearwater und berät Unternehmen, Investoren und Eigentümer aus der Energiewirtschaft bei mittelständischen und auch transformatorischen M&A-Transaktionen. Clearwater ist eine unabhängiges, international tätiges Corporate-Finance-Beratungshaus für Transaktionen im Mittelstandssegment, mit Fokus auf M&A, Private Equity, Finanzierungsberatung und Restrukturierungsdienstleistungen. —
Die Blogbeiträge und Kommentare auf http://www.pv-magazine.de geben nicht zwangsläufig die Meinung und Haltung der Redaktion und der pv magazine group wieder. Unsere Webseite ist eine offene Plattform für den Austausch der Industrie und Politik. Wenn Sie auch in eigenen Beiträgen Kommentare einreichen wollen, schreiben Sie bitte an [email protected].
Dieser Inhalt ist urheberrechtlich geschützt und darf nicht kopiert werden. Wenn Sie mit uns kooperieren und Inhalte von uns teilweise nutzen wollen, nehmen Sie bitte Kontakt auf: [email protected].
Please login to comment
«Der deutsche Batteriespeichermarkt wächst rasant. Laut einer Enervis-Analyse gelten bis 2029 rund 15 Gigawattstunden zusätzliche Großspeicherkapazität als vergleichsweise gesichert. »
Das „rasant“ ist dann Interpretationssache. 15 GWh Großspeicherzuwachs bedeuten, dass wir unseren Strombedarf für 15 Minuten puffern können. An einem sonnigen Sommertag produzieren unsere vorhandenen rund 45 GW Freiflächen-PV-Kapazität bis zu 350 GWh. Mit 15 GWh Großspeicher können wir dann 4% davon speichern. Das Wachstum ist erfreulich, aber nach wie vor viel zu niedrig.
Aktuelle Zahlen auf https://battery-charts.de/de/home-de/
Natürlich ist es noch ein kleiner Anteil, aber mit sehr dynamischer Entwicklung. Zusätzlich: Sektorenkopplung über WP, thermische Puffer (P2H), Batterien in E-Autos etc. – es läuft zumindest in die richtige Richtung, und teure Abhängigkeit von Trump und Putin wird peu a peu verdrängt.