Tolling Agreement für Batteriespeicher nach IFRS 16: Wann liegt ein Leasingverhältnis vor?
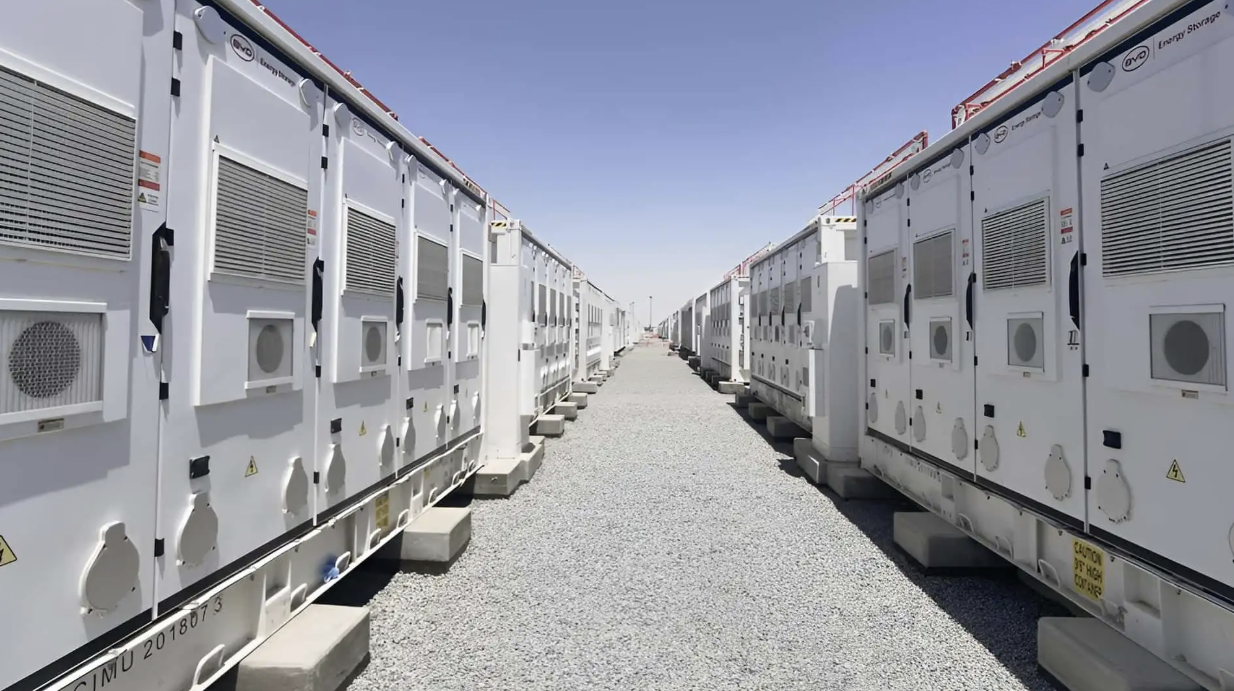
Die Frage „Vermarktungsvertrag oder Leasingverhältnis“ hat 2026 zusätzliche Orientierung erhalten. Das IFRS (International Financial Reporting Standards) Interpretations Committee hat seine Beratungen zu einem Batterie-Offtake-Modell abgeschlossen und im April 2026 die Agenda Decision „Economic Benefits from Use of a Battery under an Offtake Arrangement (IFRS 16 Leases)“ veröffentlicht. Der IASB (International Accounting Standards Board) hat der Agenda Decision im April 2026 nicht widersprochen. Ein zusätzliches Standardsetzungsprojekt wurde nicht aufgenommen, da die bestehenden Regelungen des IFRS 16 als ausreichend angesehen werden.
Die Agenda Decision ändert den IFRS 16 nicht und enthält keine allgemeine Aussage für alle Tolling-Vereinbarungen. Sie behandelt im Wesentlichen die Frage, ob sich der Energiehändler im konkret untersuchten Sachverhalt den wirtschaftlichen Nutzen aus der Batterie aneignen konnte. Die weiteren Voraussetzungen eines Leasingverhältnisses hat das IFRS Interpretations Committee nicht umfassend untersucht. Die Entscheidung bedeutet daher nicht, dass Tolling Agreements generell als Leasingverhältnisse zu bilanzieren sind. Entscheidend bleibt die konkrete Vertragsgestaltung.
Unterschiedliche Vermarktungsmodelle
Die Erlöse eines Batteriespeichers können unter anderem aus Arbitrage, Regelenergie und weiteren Flexibilitätsmärkten stammen. Der Betreiber kann den Speicher selbst vermarkten oder hierfür einen Vertrag mit einem Dritten schließen. Abhängig davon, wie Marktpreisrisiken und Vermarktungsrechte zwischen Betreiber und Vertragspartner verteilt werden, haben sich unterschiedliche Modelle etabliert.
Im Folgenden wird der Vertragspartner, dem gegebenenfalls Nutzungs- und Dispatch-Rechte eingeräumt werden, als „Capacity Buyer“ bezeichnet. Je nach Vertragsmodell kann es sich dabei um einen Stromhändler, einen Optimierer oder einen sonstigen Offtaker handeln. Dispatch bezeichnet dabei die Entscheidung, wann, in welchem Umfang und in welchem Markt der Speicher eingesetzt wird.
| Vertragsmodell | Typische Ausgestaltung | IFRS-16-Konsequenz |
|---|---|---|
| Merchant / Revenue Share | Der Betreiber oder ein von ihm beauftragter Optimierer vermarktet den Speicher. Der Betreiber partizipiert an den tatsächlich erzielten Nettoerlösen und trägt regelmäßig weiterhin einen wesentlichen Teil des Marktpreisrisikos. | Regelmäßig kein Leasingverhältnis, wenn der Optimierer lediglich Vermarktungsleistungen erbringt und keine Kontrolle über die Nutzung eines identifizierten BESS (Battery Energy Storage System) erhält. Anders kann die Beurteilung ausfallen, wenn dem Optimierer tatsächlich exklusive Nutzungs- oder Dispatch-Rechte eingeräumt werden. |
| Floor / Floor plus Upside | Der Betreiber erhält einen garantierten Mindesterlös und partizipiert zusätzlich an Erlösen oberhalb des Floors. Die Vermarktung übernimmt regelmäßig ein Optimierer oder Offtaker. | Die Vergütungsstruktur allein ist für die IFRS-16-Beurteilung nicht maßgeblich. Entscheidend sind die tatsächlich übertragenen Nutzungs- und Entscheidungsrechte. |
| Full Tolling | Ein Capacity Buyer erhält die gesamte Kapazität eines bestimmten BESS und bestimmt typischerweise, wann und in welchem Umfang geladen und entladen wird. Der Betreiber erhält dafür regelmäßig eine fixe Kapazitätsvergütung. | IFRS 16 ist besonders relevant. Bei einem identifizierten Speicher, exklusiver Nutzung der gesamten Kapazität und dem Recht des Capacity Buyers, die Nutzung des Speichers zu bestimmen, kann ein Leasingverhältnis vorliegen. |
Nicht die Bezeichnung oder Vergütungsstruktur entscheidet somit über IFRS 16, sondern die Frage, ob der Capacity Buyer die Nutzung eines identifizierten Speichers für einen bestimmten Zeitraum kontrolliert. Die Überlassung von 100 Prozent der Kapazität ist dabei kein eigenständiges Leasingkriterium, sondern insbesondere für die Beurteilung der wirtschaftlichen Vorteile nach IFRS 16.B9(a) relevant. Auch für das Nutzungsbestimmungsrecht kommt es auf die tatsächlich eingeräumten Rechte an.
Wann liegt ein Leasingverhältnis vor?
Ausgangspunkt ist IFRS 16.9. Danach ist oder enthält ein Vertrag ein Leasingverhältnis, wenn er gegen Entgelt das Recht überträgt, die Nutzung eines identifizierten Vermögenswerts für einen bestimmten Zeitraum zu kontrollieren. Dafür müssen zunächst ein identifizierter Vermögenswert und eine zeitlich begrenzte Kontrolle vorliegen. Die Kontrolle setzt voraus, dass der Vertragspartner im Wesentlichen den wirtschaftlichen Nutzen ziehen und die Nutzung des Vermögenswerts bestimmen kann.
Bei einem BESS-Tolling sind im Wesentlichen drei Fragen zu beantworten:
- Ist ein konkreter Batteriespeicher als Vermögenswert identifizierbar?
- Erhält der Capacity Buyer im Wesentlichen sämtliche wirtschaftlichen Vorteile aus dessen Nutzung?
- Hat der Capacity Buyer das Recht zu bestimmen, wie und zu welchem Zweck der Speicher genutzt wird?
1. Ist ein konkreter Batteriespeicher identifiziert?
Bei einem Full-Tolling über einen konkret bezeichneten BESS spricht dies zunächst für einen identifizierten Vermögenswert. Entscheidend ist jedoch nicht die Bezeichnung im Vertrag, sondern ob der Capacity Buyer ein Nutzungsrecht an einem physisch abgrenzbaren Vermögenswert erhält und der Versorger kein substanzielles Austauschrecht hat. Das kann eine konkrete Batterieanlage, ein bestimmter Batterieblock oder ein bestimmtes Modul sein.
Anders kann die Beurteilung ausfallen, wenn lediglich eine bestimmte Speicherkapazität zugesagt wird und der Versorger diese aus verschiedenen Anlagen eines Portfolios bereitstellen kann. In diesem Fall ist insbesondere zu untersuchen, ob der Versorger über ein substanzielles Austauschrecht („Substantive Substitution Right“) verfügt.
Ein solches Austauschrecht liegt nicht bereits aufgrund einer bloßen vertraglichen Austauschmöglichkeit vor. Der Versorger muss während des Nutzungszeitraums praktisch in der Lage sein, den Speicher auszutauschen, und aus dem Austausch wirtschaftliche Vorteile ziehen können. Ist dies der Fall, fehlt es nach IFRS 16.B14 an einem Recht zur Nutzung eines identifizierten Vermögenswerts.
Für das Vorliegen eines identifizierten Vermögenswerts sind drei Fälle zu unterscheiden:
- das Nutzungsrecht am Vermögenswert insgesamt,
- das Nutzungsrecht an einem physisch abgrenzbaren Teil und
- das Nutzungsrecht an einem nicht physisch abgrenzbaren Kapazitätsanteil.
In den ersten beiden Fällen kann ein identifizierter Vermögenswert vorliegen. Im dritten Fall ist nach IFRS 16.B20 zusätzlich zu prüfen, ob der vertraglich überlassene Anteil im Wesentlichen die gesamte Kapazität des betreffenden Vermögenswerts umfasst.
Ein Anspruch auf 30 oder 40 Prozent einer nicht physisch abgrenzbaren BESS-Kapazität spricht daher typischerweise gegen ein Leasingverhältnis über diese Kapazität. Eine rein prozentuale Betrachtung reicht jedoch nicht aus: Ein physisch separater Batterieblock kann auch dann ein identifizierter Vermögenswert sein, wenn er nur einen Teil des Gesamtprojekts darstellt. Das kann etwa der Fall sein, wenn mehrere Batterieeinheiten gesondert angesteuert werden können. Werden wesentliche Teile der gesamten Kapazität oder einer abgrenzbaren Teilkapazität nicht vom Nutzungsrecht erfasst, liegt dagegen regelmäßig kein identifizierter Vermögenswert und damit auch kein Leasingverhältnis vor.
2. Welche wirtschaftlichen Vorteile entstehen aus der Nutzung des BESS?
Besondere Bedeutung hat die Agenda Decision des IFRS Interpretations Committee für das erste Teilmerkmal der Kontrolle, also für die Frage, ob sich der Capacity Buyer im Wesentlichen den wirtschaftlichen Nutzen aus der Nutzung des Speichers aneignen kann.
Der dort untersuchte Vertrag bezog sich auf einen Batteriespeicher, dessen gesamte Kapazität einem Stromhändler exklusiv zur Verfügung stand. Der Betreiber blieb Eigentümer und registrierter Marktteilnehmer, führte die Lade- und Entladevorgänge jedoch entsprechend den Vorgaben des Vertragspartners aus. Die Batterie konnte nicht ausgetauscht werden.
Das Committee stellte dabei klar, worin die wirtschaftlichen Vorteile eines Batteriespeichers bestehen: Ein BESS erzeugt selbst keinen Strom. Der Nutzen wird vielmehr durch die Fähigkeit definiert, Strom aufzunehmen, zu speichern und später wieder abzugeben. Die wirtschaftlichen Vorteile können sich aus einer unmittelbaren Nutzung des Speichers oder mittelbar aus dessen Vermarktung ergeben.
Die wirtschaftlichen Vorteile sind daher nicht auf unmittelbar vereinnahmte Stromerlöse beschränkt. Sie können insbesondere entstehen aus:
- Arbitrageerträgen,
- Erlösen aus Regelenergie und weiteren Systemdienstleistungen,
- Kapazitäts- oder Verfügbarkeitsentgelten,
- dem zeitlichen Verschieben von Lade- und Entladevorgängen sowie
- weiteren markt- oder vertragsbezogenen Flexibilitätsvorteilen.
Diese Aufzählung ist nicht abschließend. Entscheidend ist, wem die wesentlichen wirtschaftlichen Vorteile aus der Nutzung der Speicherfähigkeit und Kapazität zur Verfügung stehen – unmittelbar durch den Einsatz des Speichers oder mittelbar durch die Vermarktung der daraus gewonnenen Flexibilität.
Im konkret untersuchten Sachverhalt stand dem Vertragspartner die gesamte Kapazität während der Vertragslaufzeit exklusiv zur Verfügung. Er konnte den Betreiber anweisen, ob, wann und in welchem Umfang die Batterie geladen oder entladen wird. Die Nutzung des Speichers war damit auf die vom Vertragspartner vorgegebenen Lade- und Entladevorgänge ausgerichtet. Unter diesen Umständen konnte er sich nach Auffassung des Komitees im Sinne von IFRS 16.B9(a) und B21 im Wesentlichen sämtliche wirtschaftlichen Vorteile aus der Nutzung des Speichers aneignen.
Es kommt daher nicht allein darauf an, wer formal Strom am Markt kauft oder verkauft oder gegenüber dem Marktbetreiber als registrierter Marktteilnehmer auftritt. Entscheidend ist vielmehr, wem die wirtschaftlichen Vorteile aus der Speicherfähigkeit und Kapazität der Batterie zustehen. Im untersuchten Fall konnte der Vertragspartner diesen Nutzen insbesondere mittelbar aus der Differenz zwischen den Kosten des zum Laden der Batterie bezogenen Stroms und den Erlösen aus der Vermarktung des später wieder abgegebenen Stroms ziehen.
3. Wer bestimmt die Nutzung des Speichers?
Damit ist die IFRS-16-Prüfung allerdings noch nicht abgeschlossen. Zusätzlich muss der Capacity Buyer nach IFRS 16.B9(b) das Recht haben, die Nutzung des Speichers zu bestimmen. Dieses Recht kann sich aus einer direkten Entscheidung über den Einsatz, aus einer bereits vorbestimmten Nutzung oder aus einer Einbindung in die Vertragsgestaltung ergeben. Bei Batteriespeichern rücken damit insbesondere die Dispatch-Rechte in den Fokus.
Zu untersuchen ist insbesondere:
- Wer bestimmt die Lade- und Entladezeitpunkte?
- Wer bestimmt die Lade- und Entlademengen?
- Wer entscheidet über die Teilnahme an Arbitrage, Regelenergie oder anderen Märkten?
- Wer bestimmt den Ladezustand der Batterie („State of Charge“), soweit dieser wirtschaftlich relevant ist?
- Wer entscheidet über die zulässige Zahl und Tiefe von Lade- und Entladezyklen?
- Sind die Entscheidungen bereits im Vertrag vorbestimmt?
- Wer trifft die relevanten Entscheidungen vor Beginn und während der Nutzungsperiode?
- Kann der Betreiber wirtschaftliche oder betriebliche Entscheidungen des Capacity Buyers überstimmen?
Im von IFRIC untersuchten Fall kam das Komitee zu dem Ergebnis, dass der Stromhändler das Recht hatte, die Nutzung des Speichers zu bestimmen. Dieses Teilmerkmal wurde nicht eigenständig untersucht. Die Agenda Decision bestätigt für den zugrunde gelegten Sachverhalt somit insbesondere die Beurteilung der wirtschaftlichen Vorteile nach IFRS 16.B9(a); sie enthält keine allgemeine Aussage dazu, dass bei jedem 100 Prozent-Offtake ein wirtschaftliches Dispatch-Recht des Capacity Buyers vorliegt.
Die Agenda Decision bedeutet daher ausdrücklich nicht, dass 100 Prozent-Tolling automatisch ein Leasingverhältnis ist.
Vielmehr zeigt sie, dass bei einem 100 Prozent-Offtake das Teilmerkmal der wirtschaftlichen Nutzenziehung erfüllt sein kann. Zusätzlich muss im jeweiligen Vertrag geprüft werden, wer tatsächlich über den Einsatz des Speichers entscheidet.
Technische Betriebsführung, Wartung, Sicherheitslimits oder regulatorische Vorgaben stehen einer Kontrolle durch den Capacity Buyer nicht zwingend entgegen. Sie können als Schutz- oder Betriebsführungsrechte des Betreibers einzuordnen sein. Sie dürfen jedoch nicht dazu führen, dass der Betreiber faktisch die wesentlichen Nutzungsentscheidungen selbst trifft oder die Entscheidungen des Capacity Buyers überstimmen kann.
100 Prozent oder Partial Tolling?
Die Agenda Decision betraf eine Vereinbarung über die gesamte Kapazität eines identifizierten Batteriespeichers. Die vollständige Kapazitätsüberlassung ist dabei kein eigenständiges Leasingkriterium, kann aber für die Beurteilung der wirtschaftlichen Nutzenziehung von besonderer Bedeutung sein.
Erhält der Capacity Buyer dagegen lediglich einen prozentualen Anteil an einer nicht physisch abgrenzbaren Gesamtkapazität – etwa 30 oder 40 Prozent – und kann der Betreiber die übrige Kapazität selbst nutzen oder anderen Vermarktern zur Verfügung stellen, erhält der Capacity Buyer regelmäßig nicht im Wesentlichen sämtliche wirtschaftlichen Vorteile aus dem gesamten Speicher. Ein solcher Kapazitätsanteil stellt regelmäßig auch keinen identifizierten Vermögenswert dar.
Partial Tolling ist daher nicht automatisch mit einem 100 Prozent-Offtake gleichzusetzen. Anders kann die Beurteilung ausfallen, wenn dem Capacity Buyer ein physisch abgrenzbarer Batterieblock oder ein anderer separater Vermögenswert exklusiv überlassen wird. Gleiches gilt, wenn die überlassene Kapazität im Wesentlichen die gesamte Kapazität des betreffenden Vermögenswerts umfasst.
Bilanzielle Konsequenzen für den Capacity Buyer
Wird ein Tolling-Vertrag als Leasingverhältnis eingestuft, erfasst der Capacity Buyer ein Nutzungsrecht und eine Leasingverbindlichkeit. Enthält der Vertrag zusätzlich Wartungs-, Betriebsführungs- oder Vermarktungsleistungen, ist die Vergütung auf Leasing- und Nicht-Leasingkomponenten aufzuteilen.
Bei langfristigen Verträgen mit hohen festen Kapazitätszahlungen können Bilanzsumme und Verschuldungskennzahlen steigen. Im Vergleich zu einer vollständigen Erfassung der Zahlungen als operativer Aufwand kann das EBITDA höher ausfallen, weil der Leasingaufwand durch Abschreibungen und Zinsaufwendungen ersetzt wird, die nicht im EBITDA berücksichtigt werden. An den vertraglichen Zahlungen und tatsächlichen Cashflows ändert die Bilanzierung jedoch nichts. Die Auswirkungen auf Covenants hängen von deren vertraglicher Definition ab.
Für die Leasingverbindlichkeit ist die Vergütungsstruktur entscheidend. Fixe und wirtschaftlich fixe Zahlungen sind anders zu beurteilen als Zahlungen, die tatsächlich von Nutzung, Leistung, Dispatch oder Markterlösen abhängen. Auch Floor-, Mindestverfügbarkeits- und Take-or-pay-Komponenten müssen im Einzelfall daraufhin geprüft werden, ob sie Leasingzahlungen oder Entgelt für andere Leistungen darstellen.
Fazit
Tolling-Verträge können die Vermarktung und Finanzierung von Batteriespeichern erleichtern. Für die Bilanzierung nach IFRS 16 ist entscheidend, ob der Vertragspartner einen bestimmten Speicher für einen bestimmten Zeitraum nutzen und über seinen Einsatz entscheiden kann. Dafür sind zunächst der identifizierte Vermögenswert und anschließend die beiden Teilmerkmale der Kontrolle zu prüfen.
Die im April 2026 veröffentlichte Agenda Decision des IFRS Interpretations Committee gibt hierzu wichtige Orientierung: Bei einem 100 Prozent-Offtake können dem Vertragspartner im Wesentlichen alle wirtschaftlichen Vorteile aus der Speicherfähigkeit und Kapazität des Batteriespeichers zustehen. Die Entscheidung bestätigt damit insbesondere die Beurteilung der wirtschaftlichen Nutzenziehung im konkret untersuchten Sachverhalt; das Nutzungsbestimmungsrecht wurde nicht allgemein für alle Tolling-Verträge untersucht.
Die Entscheidung bedeutet jedoch nicht, dass jedes Tolling-Modell automatisch ein Leasingverhältnis ist. Entscheidend sind insbesondere folgende Fragen:
- Ist ein bestimmter Speicher vereinbart?
- Kann der Betreiber den Speicher austauschen?
- Steht dem Vertragspartner die Nutzung des Speichers im Wesentlichen exklusiv zu?
- Wer entscheidet über Laden, Entladen und den Einsatz in den verschiedenen Märkten?
Bei Partial-Tolling-Modellen kommt es darauf an, ob lediglich ein nicht abgrenzbarer Kapazitätsanteil oder ein eigener Batterieblock überlassen wird.
Liegt ein Leasingverhältnis vor, muss der Capacity Buyer grundsätzlich ein Nutzungsrecht und eine Leasingverbindlichkeit bilanzieren. Deshalb sollten die IFRS-16-Folgen bereits bei der Vertragsgestaltung berücksichtigt werden. Die Prüfung sollte sich dabei an den Merkmalen des Leasingverhältnisses orientieren: Zunächst ist zu klären, ob ein Nutzungsrecht an einem identifizierten Vermögenswert vorliegt. Ist dies der Fall, ist anschließend zu prüfen, ob der Vertragspartner den Vermögenswert für eine bestimmte Zeit kontrolliert. Dafür muss er sich im Wesentlichen den wirtschaftlichen Nutzen aneignen können und das Recht haben, die Nutzung des Vermögenswerts zu bestimmen. Bei den betrachteten Tolling-Modellen sind daher insbesondere Kapazität, Exklusivität, Austausch und Dispatch sowie die tatsächliche Verteilung von Nutzen und Entscheidungsrechten zu analysieren.
— Die Autoren: Julian Wenninger ist Partner, Steuerberater und Wirtschaftsprüfer bei der PKF Wulf Gruppe. Er ist auf erneuerbare Energien spezialisiert und berät Projektgesellschaften, Betreiber und Entwickler bei steuerlichen Strukturierungen, Investitionen und Transaktionen im Energieumfeld.
Juliane Miller ist Director und Head of Renewables bei der PKF Wulf Gruppe. Als Leiterin des Bereichs Renewables berät sie Unternehmen aus der Solar-, Wind- und Speicherbranche – national wie international. Sie begleitet Projekte entlang des gesamten Lebenszyklus vom Setup über Financial Modelling, Reporting und Transaktionen bis zum operativen Betrieb. —
Die Blogbeiträge und Kommentare auf http://www.pv-magazine.de geben nicht zwangsläufig die Meinung und Haltung der Redaktion und der pv magazine group wieder. Unsere Webseite ist eine offene Plattform für den Austausch der Industrie und Politik. Wenn Sie auch in eigenen Beiträgen Kommentare einreichen wollen, schreiben Sie bitte an [email protected].
Dieser Inhalt ist urheberrechtlich geschützt und darf nicht kopiert werden. Wenn Sie mit uns kooperieren und Inhalte von uns teilweise nutzen wollen, nehmen Sie bitte Kontakt auf: [email protected].
Please login to comment