IAB-Fähigkeit von Photovoltaik-Direktinvestments mit Grünstromspeicher

Ohne Speicher geht es kaum noch — und genau da beginnt das Steuerthema
Moderne Photovoltaik-Direktinvestments kommen kaum noch ohne Batteriespeicher aus. Ein reiner Photovoltaik-Betrieb ist wirtschaftlich immer schwerer darstellbar; erst die Kombination mit einem — häufig als Grünstromspeicher vermarkteten — Batteriespeicher macht viele Projekte rentabel. In der Praxis erwirbt der Investor daher oft zweierlei: eine ihm klar zurechenbare, eigenständige Photovoltaik-Anlage — und zusätzlich ein ihm konkret zugeordnetes Batteriepack aus einem Gemeinschaftsspeicher. Genau diese Kombination wirft eine Frage auf, die über die erhoffte Steuererstattung entscheidet: Ist der auf den Speicher entfallende Kaufpreisanteil überhaupt fähig für einen Investitionsabzugsbetrag (IAB) — und bleibt es der Photovoltaik-Anteil?
Dieser Beitrag knüpft an meinen Beitrag über die Container-Risiken bei Batteriespeicher-Investments an und wendet die dort entwickelten Grundsätze auf die Konstellation Photovoltaik-Anlage plus Grünstromspeicher an.
Kurz zur Erinnerung: Der Investitionsabzugsbetrag verlangt ein bewegliches Wirtschaftsgut
Der Investitionsabzugsbetrag nach Paragraf 7g Einkommensteuergesetz (EStG) — und ebenso die Sonderabschreibung nach Paragraf 7g Absatz 5 EStG — setzen ein bewegliches, abnutzbares Wirtschaftsgut des Anlagevermögens voraus. Wie im Container-Beitrag ausführlich beschrieben, liegt der Prüfungsschwerpunkt dabei gerade nicht auf der Beweglichkeit — die ist bei einzeln herausnehmbaren Komponenten meist unproblematisch —, sondern auf der vorgelagerten Frage, ob überhaupt ein selbständiges Wirtschaftsgut vorliegt oder nur ein unselbständiger Teil einer größeren Gesamtanlage.
Die gefestigte Rechtsprechung des Bundesfinanzhofs (wegweisend das Urteil vom 14.04.2011, Aktenzeichen IV R 46/09, Bundessteuerblatt II 2011, Seite 696) prüft das anhand von drei Kriterien: der selbständigen Bewertbarkeit nach Außenbild und Verbindung (erscheint ein Gegenstand allein unvollständig oder hat er ohne den anderen ein „negatives Gepräge“, spricht das für ein einheitliches Wirtschaftsgut), der funktionalen Verflechtung und der technisch-naturwissenschaftlichen Abstimmung. Verneint das Finanzamt die Selbständigkeit des erworbenen Gegenstands, drohen zwei Folgen: die Annahme einer konkludenten Mitunternehmerschaft (Gesellschaft bürgerlichen Rechts, GbR) mit den übrigen Investoren (Paragraf 15 Absatz 2 und 3 EStG) oder eine Bruchteilsbetrachtung nach Paragraf 39 Absatz 2 Nummer 2 Abgabenordnung (AO). In beiden Fällen wäre der Investitionsabzugsbetrag des einzelnen Investors auf den betroffenen Gegenstand gefährdet.
Der Beispielfall: Photovoltaik-Anlage plus Batteriepack aus einem Gemeinschaftsspeicher
Nehmen wir eine typische Konstellation aus einem großen Projekt. Der Investor zahlt einen Kaufpreis von 400.000 Euro, der sich klar in zwei Bestandteile aufteilt:
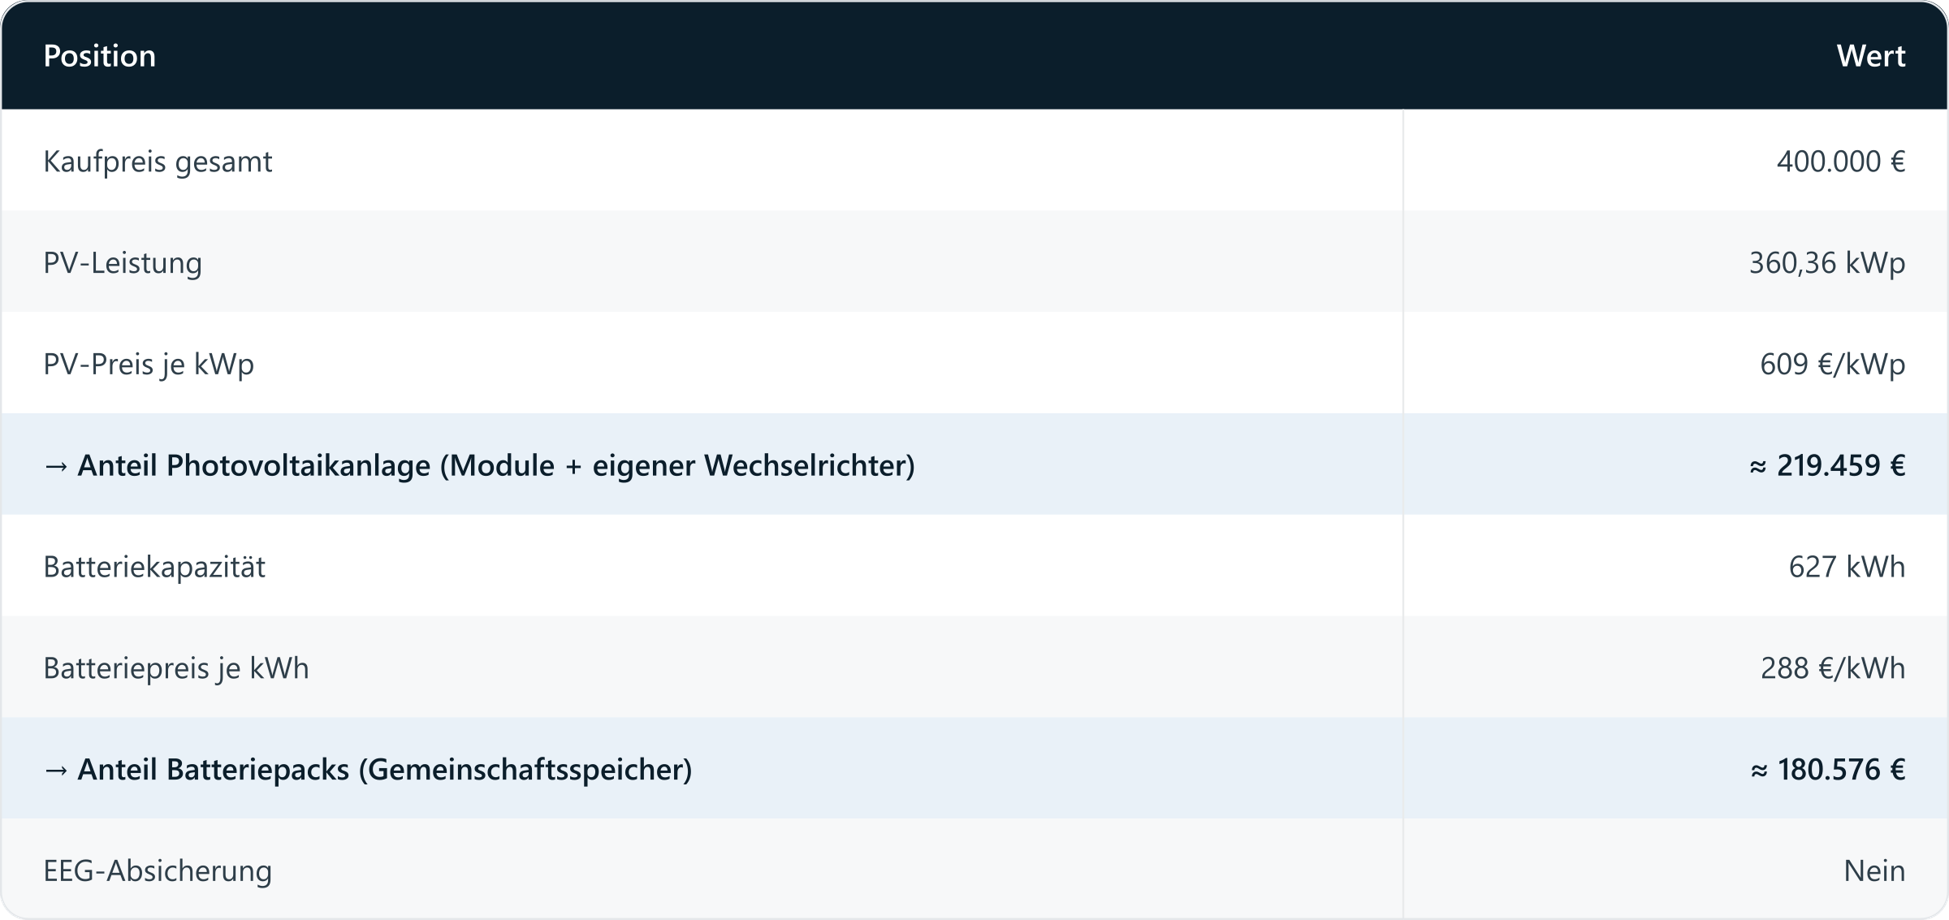
Der erste Teil entfällt auf eine dem Investor zweifelsfrei zurechenbare, eigenständige und bewegliche Photovoltaik-Anlage aus Modulen und eigenem Wechselrichter — gewissermaßen sein eigenes „Feld“. Der zweite Teil entfällt auf die ihm ebenfalls klar zugeordneten, konkret benannten Batteriepacks — jedoch als Teil eines Gemeinschafts-Grünstromspeichers, den er zusammen mit anderen Investoren nutzt. Bezeichnend ist die Kennzahl „EEG-Absicherung: Nein“: Die Wirtschaftlichkeit trägt hier nicht mehr eine feste Einspeisevergütung, sondern maßgeblich der Speicher.
Für die steuerliche Einordnung ist zunächst ein technisches Detail entscheidend: Der Speicher steht hinter dem eigenen Wechselrichter des Investors, ist also wechselstromseitig (AC-seitig) eingebunden. Nach den Grundsätzen der Finanzverwaltung ist er damit schon nicht Teil des Wirtschaftsguts „Photovoltaik-Anlage“, sondern ein eigenständiges Wirtschaftsgut — so ausdrücklich das Bayerische Landesamt für Steuern, Hilfe zu Photovoltaikanlagen, Stand Juni 2025, Abschnitt 6.5 („Wie sind Batteriespeicher steuerlich zu behandeln?“), Seite 52: Ein Batteriespeicher ist bei Einbau nach dem Wechselrichter (wechselstromseitig) ein selbständiges Wirtschaftsgut, bei Einbau vor dem Wechselrichter (gleichstromseitig) dagegen ein unselbständiger Bestandteil der Photovoltaikanlage. Und genau hier greifen die Grundsätze aus dem Container-Beitrag in voller Schärfe.
Unabhängig davon gilt für beide Bestandteile: Fähig für einen Investitionsabzugsbetrag ist das Investment nur, wenn auch die übrigen Voraussetzungen erfüllt sind — insbesondere eine echte gewerbliche Tätigkeit mit Unternehmerrisiko und eine Vergütung nach der tatsächlich eigenen, gemessenen Stromproduktion statt einer Erlöspoolung nach Kilowattpeak. Für die IAB-Fähigkeit sind also zahlreiche weitere Voraussetzungen zu prüfen.
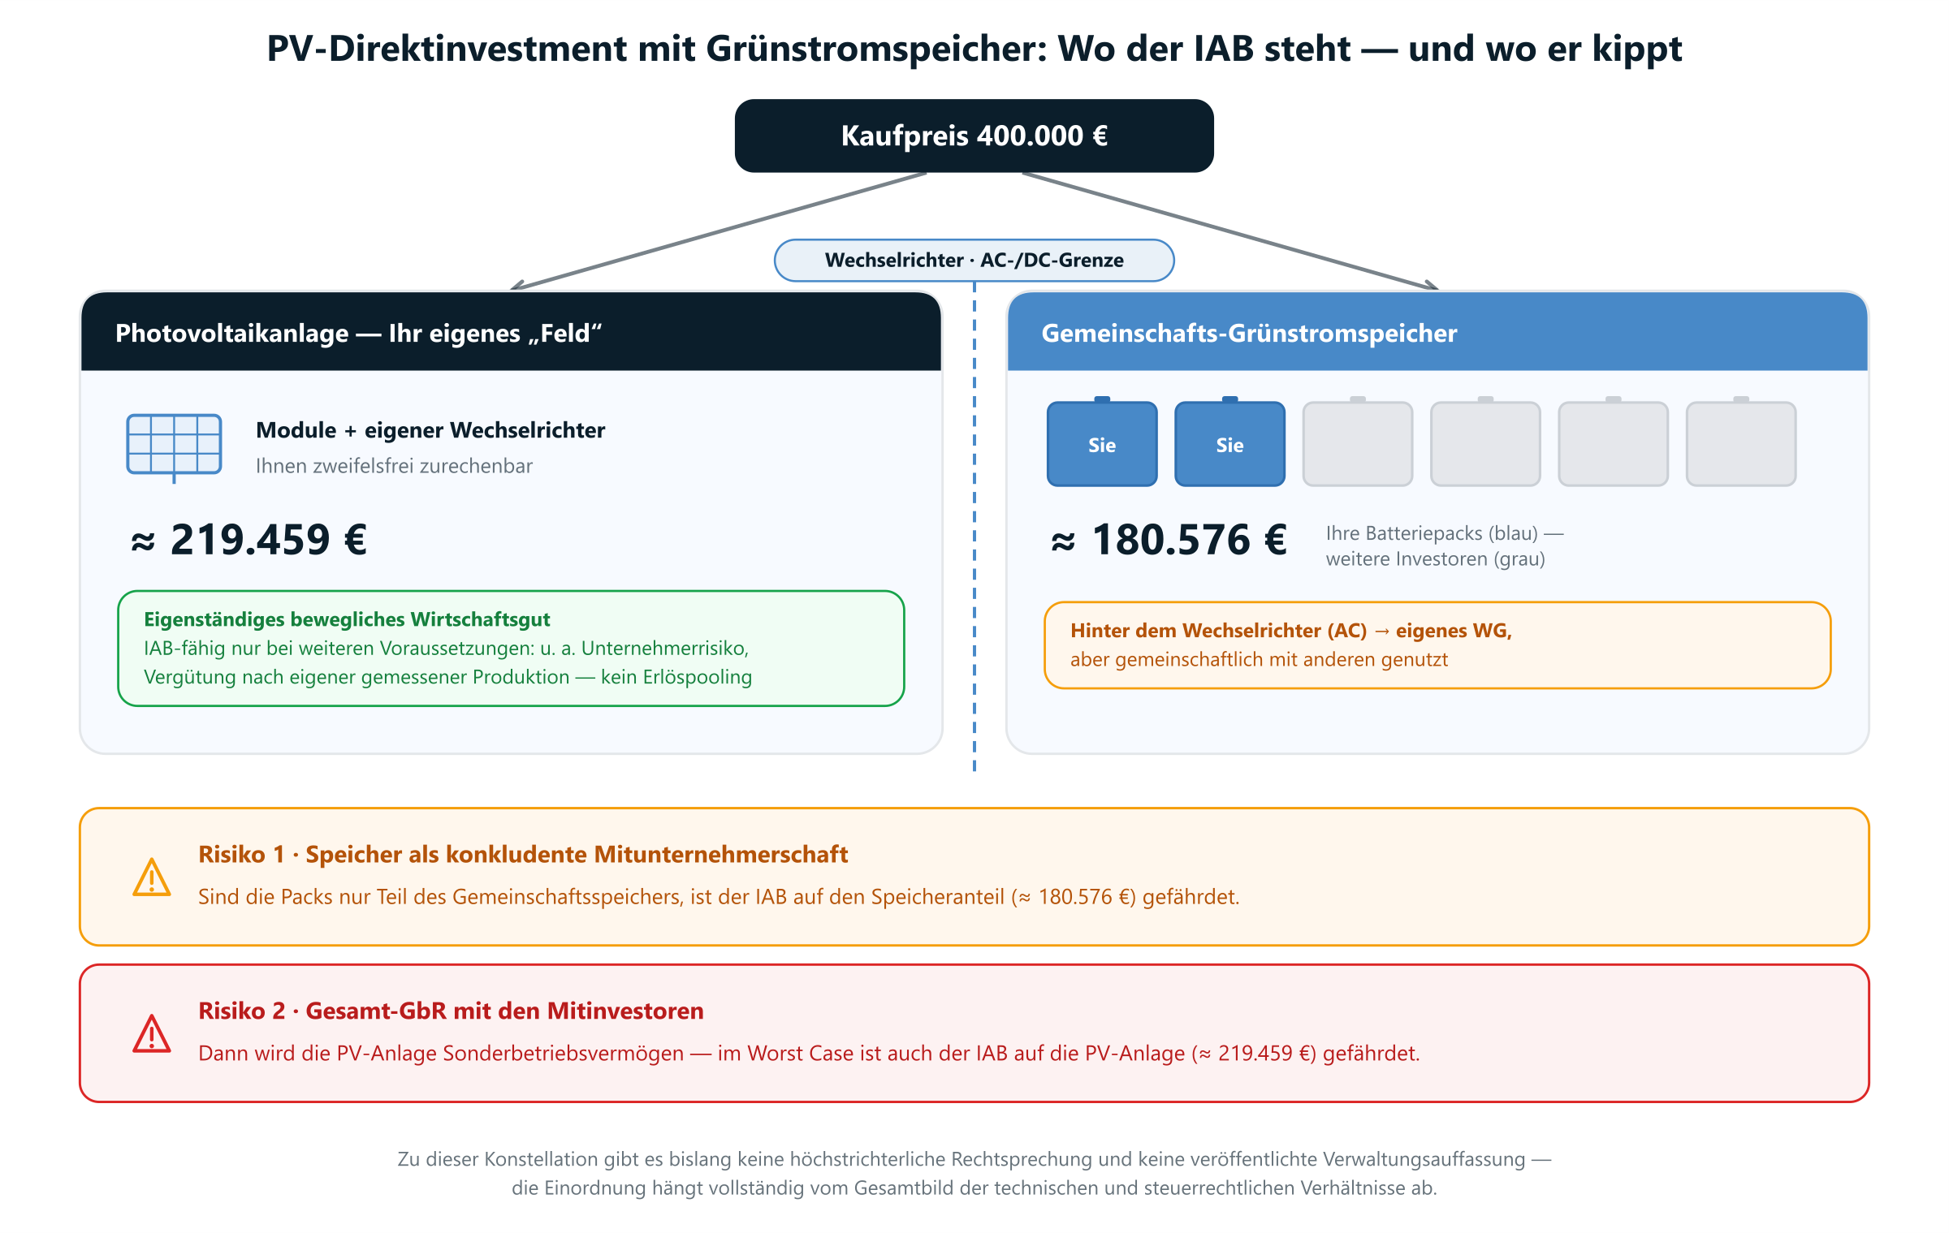
Kaufpreis-Aufteilung und die zwei IAB-Risiken beim Photovoltaik-Direktinvestment mit Gemeinschafts-Grünstromspeicher — schematisch.
Die entscheidende Frage: eigenständiges Wirtschaftsgut oder Teil des Gemeinschaftsspeichers?
Kauft der Investor mit den ihm zurechenbaren Batteriepacks ein eigenständiges bewegliches Wirtschaftsgut — oder erwirbt er nur einen unselbständigen Bestandteil eines übergeordneten Gemeinschaftswirtschaftsguts „Grünstromspeicher“, das er mit anderen Investoren zusammen hält? Von der Antwort hängt ab, ob der auf den Speicher entfallende Kaufpreisanteil für den Investitionsabzugsbetrag fähig ist. Die drei genannten Kriterien des Bundesfinanzhofs sind dafür konkret auf die Speicherarchitektur anzuwenden — insbesondere darauf, wie stark die einzelnen Packs technisch und funktional in den Gemeinschaftsspeicher eingebunden sind: gemeinsames Batteriemanagement, gemeinsame Leistungselektronik und Kühlung, gemeinsame Vermarktung. Je enger diese Verflechtung, desto eher spricht das Außenbild für ein einheitliches Wirtschaftsgut „Gemeinschaftsspeicher“ — und desto größer wird das Risiko für den Investitionsabzugsbetrag.
Zwei Risiken für den Investitionsabzugsbetrag
Risiko 1: Mitunternehmerschaft am Speicher — der Speicheranteil ist gefährdet
Werden die Batteriepacks nur als unselbständiger Bestandteil des Gemeinschaftsspeichers gewertet und gehen die Investoren dadurch — bezogen auf den Speicher — eine konkludente Mitunternehmerschaft ein, dann ist der Kaufpreisanteil, der auf den Speicher entfällt (im Beispiel rund 180.576 Euro), für den Investitionsabzugsbetrag gefährdet. Der Abzugsbetrag hierauf könnte dem einzelnen Investor versagt und rückgängig gemacht werden — mit den bekannten Folgen aus Nachzahlung und Verzinsung.
Risiko 2: eine GbR über das gesamte Investment — auch der Photovoltaik-Anteil ist gefährdet
Das zweite Risiko wiegt schwerer, und ich benenne es offen: Zu dieser konkreten Konstellation gibt es bislang keinerlei Rechtsprechung und keine veröffentlichte Verwaltungsauffassung. Im schlimmsten Fall könnte insgesamt eine konkludente Gesellschaft bürgerlichen Rechts (GbR) mit den anderen Investoren angenommen werden — gerade weil der Speicher inzwischen der wirtschaftlich bedeutendste Teil des Investments ist und dieses überhaupt erst rentabel macht. Ein reiner Betrieb einer Photovoltaik-Anlage ist derzeit in der Regel ohne die Kombination mit einem Grünstromspeicher kaum noch wirtschaftlich darstellbar und selbst PPA-Verträge werden immer häufiger unter Einbeziehung von Grünstromspeichern und damit attraktiverer Anpassung an das Abnehmer-Lastprofil konzipiert.
Würde eine solche Gesamt-GbR angenommen, könnte selbst die dem Investor zweifelsfrei zurechenbare Photovoltaik-Anlage mit Wechselrichter als Sonderbetriebsvermögen dieser GbR (Paragraf 15 Absatz 1 Satz 1 Nummer 2 EStG) angesehen werden. Das würde im schlimmsten Fall auch den Investitionsabzugsbetrag auf die erworbene Photovoltaik-Anlage gefährden — also gerade den Teil, der isoliert betrachtet eigentlich unproblematisch ist.
Zum Hintergrund: Als Sonderbetriebsvermögen I gelten Wirtschaftsgüter des Gesellschafters, die unmittelbar dem Betrieb der Mitunternehmerschaft dienen; als Sonderbetriebsvermögen II solche, die der Beteiligung des Mitunternehmers an der Gesellschaft dienen oder sie stärken. In beiden Varianten würde die Photovoltaik-Anlage der Mitunternehmerschaft zugerechnet — und der IAB-Höchstbetrag von 200.000 Euro gilt je Betrieb, also je GbR, wobei Gesamthands- und Sonderbetriebsvermögen zusammenzurechnen sind (Schreiben des Bundesministeriums der Finanzen vom 15.06.2022, Bundessteuerblatt Teil I 2022, Seite 945, Randnummer 4).
Wie schwer dieses Risiko wiegt, hängt zudem entscheidend von der Größe der unterstellten Gesellschaft ab — und hier gibt es echte Unterschiede in der Risikoabwägung. Ein hälftiger Anteil an einem kleineren Gemeinschaftsspeicher, etwa 836 Kilowattstunden, den sich der Investor über klar zugeordnete Batteriepacks mit nur einem weiteren Mitinhaber teilt, bedeutet eine sehr kleine GbR: Der eine Höchstbetrag von 200.000 Euro verteilt sich im ungünstigsten Fall auf lediglich zwei Beteiligte. Ganz anders der Klassiker, bei dem ein Investor beispielsweise 300 bis 400 Kilowattstunden eines 20-Fuß-Container-Gemeinschaftsspeichers (mit zum Beispiel 5 Megawattstunden Speicherkapazität) über einzelne Racks erwirbt (vergleiche das schematische Schaubild in meinem Beitrag zu den Container-Risiken): Dort entstünde eine deutlich größere Gesellschaft mit vielen Investoren, sodass sich der einzige Höchstbetrag von 200.000 Euro im ungünstigsten Fall auf entsprechend viele Köpfe verteilt — auf den einzelnen Investor mit seiner Photovoltaik-Anlage und den zugeordneten Batterie-Racks entfällt dann nur noch ein kleiner anteiliger Abzugsbetrag. Die Risikoabwägung fällt also je nach Speichergröße und Zahl der Mitinhaber sehr unterschiedlich aus. In beiden Fällen würde jedoch auch gelten, dass der dem Käufer unbekannte Mitinhaber oder die vielen anderen Mitinhaber jeweils unterschiedliche persönliche steuerliche Situationen vorweisen und ihren Investitionsabzugsbetrag in verschiedenen Höhen und Jahren geltend gemacht haben – für dieselbe Investition. Kurz gesagt sind beide Risiken und egal wie groß der Speicher ist, unbedingt zu vermeiden.
Dieses GbR-Risiko lässt sich derzeit nicht ausschließen. Für beide Lesarten gibt es tragfähige Argumente — für „alles eine GbR“ ebenso wie für „eine GbR nur bezüglich des Gemeinschafts-Grünstromspeichers“. Eine hundertprozentige Rechtssicherheit sieht anders aus, und niemand sollte sie an dieser Stelle und im Kontext der aktuellen Rechtsprechungs- und Gesetzeslage behaupten.
Fazit & Handlungsempfehlung
Die IAB-Fähigkeit von Photovoltaik-Direktinvestments mit Grünstromspeicher steht und fällt mit derselben Frage wie bei den Container-Investments — ist der erworbene Gegenstand ein selbständiges bewegliches Wirtschaftsgut? Nur erhält sie zusätzliche Brisanz: Weil der Speicher wirtschaftlich dominiert, steht im ungünstigsten Fall nicht nur der Speicheranteil, sondern das gesamte Investment einschließlich des Photovoltaik-Anteils auf dem Spiel.
Deshalb lohnt sich der genaue Blick vor der Zeichnung — und die ehrliche Aufnahme dieser Rechtsunsicherheit in die Liquiditäts- und Renditeplanung. Wir erarbeiten mit Projektierern und Mandanten Strukturen, mit denen sich Grünstromspeicher hinsichtlich des Investitionsabzugsbetrags möglichst belastbar — und damit für die Investoren tragfähig — gestalten lassen. Die konkrete Prüfung des Einzelfalls, inklusive der Aufteilung des Kaufpreises und der steuerrechtlichen Ausgestaltung der Verträge, nehmen wir vor jeder Investitionsentscheidung vor.
— Der Autor Sören Steuber ist Steuerberater (Master of Science) und Partner der Steuber Ludwig Steuerberater Partnerschaft mbB in Köln. Er ist auf die steuerliche und betriebswirtschaftliche Beratung rund um Photovoltaik- und Batteriespeicher-Direktinvestitionen spezialisiert – von der steuerlichen Gestaltungsberatung und Rentabilitätsplanung, Prüfung der Fähigkeit zum Investitionsabzugsbetrag bis zur laufenden steuerlichen Betreuung von Investoren und Projektierern. Mehr über die Kanzlei: www.steuberludwig.de · Themenseite: photovoltaik-steuerberatung.de —
Dieser Beitrag dient der allgemeinen Information (Stand August 2026) und ersetzt keine steuerliche Beratung im Einzelfall. Die geschilderte Konstellation ist höchstrichterlich und seitens der Finanzverwaltung bislang nicht entschieden; die Einordnung hängt vollständig vom Gesamtbild der konkreten technischen und vertraglichen Verhältnisse ab.
Die Blogbeiträge und Kommentare auf http://www.pv-magazine.de geben nicht zwangsläufig die Meinung und Haltung der Redaktion und der pv magazine group wieder. Unsere Webseite ist eine offene Plattform für den Austausch der Industrie und Politik. Wenn Sie auch in eigenen Beiträgen Kommentare einreichen wollen, schreiben Sie bitte an [email protected].
Dieser Inhalt ist urheberrechtlich geschützt und darf nicht kopiert werden. Wenn Sie mit uns kooperieren und Inhalte von uns teilweise nutzen wollen, nehmen Sie bitte Kontakt auf: [email protected].
Please login to comment
Vielen Dank für diese ausführlichen Erläuterungen. Heißt das im Umkehrschluss, dass auf der DC-Seite eingebundene Hybridwechselrichter und Speicher kein Hindernis für die IAB-Fähigkeit darstellen? Es gibt immer mehr Komponentenhersteller und Projektierer die solche modularen Konzepte mit dezentralen DC-gekoppelten Speichern anbieten.