Höhere Preise, andere Chancen: Batterieerlöse im August
Zum Ende des Sommers blieb der deutsche Strommarkt alles andere als statisch. Während die Strompreise im August deutlich anzogen, entwickelten sich die Erlösmöglichkeiten für Batteriespeicher an den Großhandels- und Regelenergiemärkten sehr unterschiedlich. Der Anteil erneuerbarer Energien blieb hoch, gleichzeitig traten negative Strompreise seltener auf.
Für Batteriespeicher kam es damit einmal mehr darauf an, flexibel auf die unterschiedlichen Entwicklungen in den einzelnen Märkten zu reagieren.
August in Zahlen
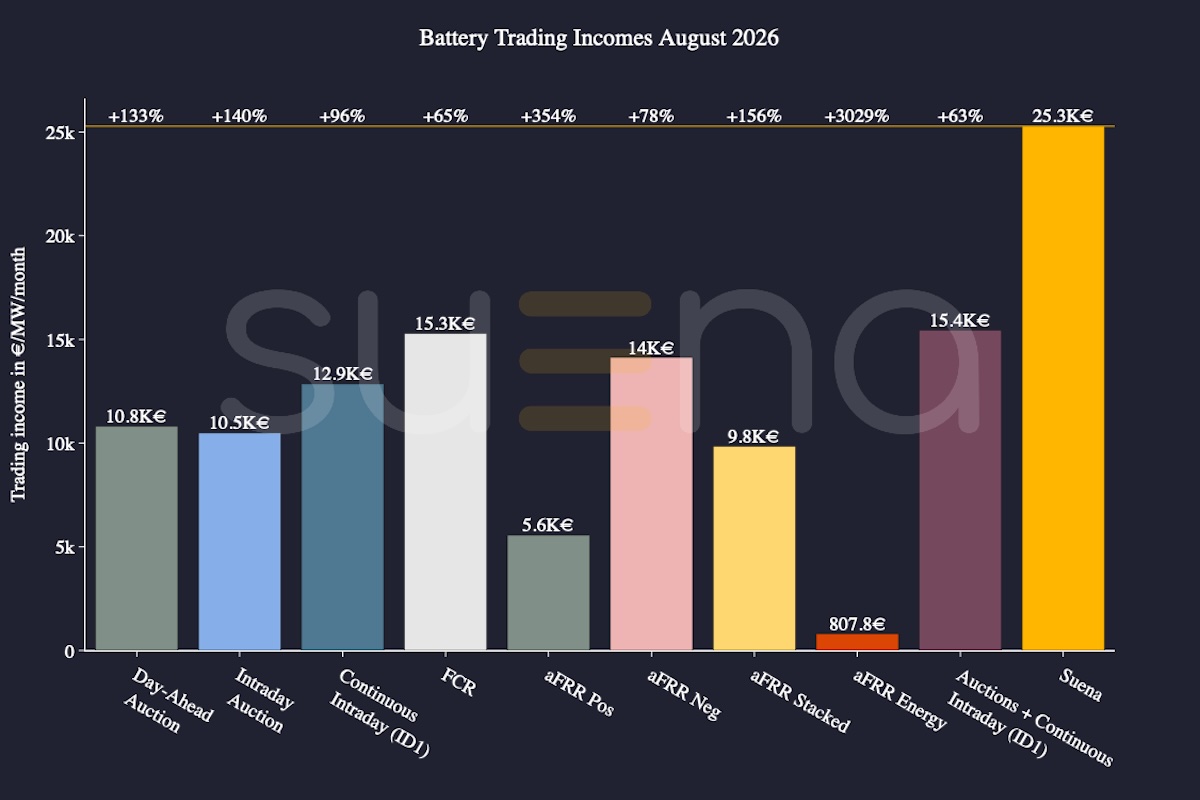
Um die Auswirkungen dieser Marktbedingungen auf die Erlöspotenziale von Batteriespeichern zu bewerten, haben wir die Erträge eines repräsentativen Graustrom Standalone-Speichers mit 10 Megawatt Leistung und 20 Megawattstunden Speicherkapazität in Deutschland simuliert. Wie in den Vormonaten wurden dabei Einzelmarktstrategien einer prognosebasierten marktübergreifenden Optimierung gegenübergestellt.
Dabei gingen die Erlöse im Großhandel gegenüber Juli zurück. Der kontinuierliche Intraday-Handel blieb mit 12.900 Euro pro Megawatt der stärkste einzelne Spotmarkt, lag damit jedoch rund 10 Prozent unter dem Vormonat. Auch Day-Ahead-Handel und Intraday-Auktionen hatten im Juli noch jeweils 12.300 Euro pro Megawatt erzielt und gingen im August auf 10.800 beziehungsweise 10.500 Euro pro Megawatt zurück. Die kombinierte Großhandelsstrategie folgte diesem Trend ebenfalls und sank von 17.100 auf 15.400 Euro pro Megawatt.
An den Regelenergiemärkten zeigte sich ein differenzierteres Bild. Die Primärregelleistung (FCR) legte leicht auf 15.300 Euro pro Megawatt zu und war damit im August die stärkste Einzelstrategie. Auch die negative Sekundärregelleistung (aFRR) verbesserte sich auf 14.000 Euro pro Megawatt. Deutlich schwächer entwickelte sich dagegen die positive aFRR mit 5.600 Euro pro Megawatt. Die kombinierte aFRR-Strategie kam auf 9.800 Euro pro Megawatt, während die Erlöse aus aFRR-Energie mit rund 800 Euro pro Megawatt weiterhin auf niedrigem Niveau lagen.
Den höchsten Gesamterlös erzielte erneut die Kombination verschiedener Märkte. Die prognosebasierte marktübergreifende Optimierung von Suena Energy kam auf 25.300 Euro pro Megawatt und lag damit 10 Prozent über dem Ergebnis des Vormonats. Gegenüber der kombinierten Großhandelsstrategie entspricht das einem Plus von 63 Prozent, gegenüber der FCR als stärkster Einzelstrategie einem Plus von 65 Prozent.
Höhere Preise, weniger Negativstunden
Die Großhandelspreise zogen im August deutlich an. Der durchschnittliche Day-Ahead-Preis lag bei mehr als 126 Euro pro Megawattstunde und damit rund 20 Euro pro Megawattstunde über dem Juli sowie etwa 50 Euro pro Megawattstunde über dem Niveau des August 2025. Ausschlaggebend waren unter anderem höhere Gaspreise und eine angespanntere Versorgungslage in den benachbarten Märkten, wie Polen oder Frankreich, wo Hitze, hohe Lasten und wasserbedingt eingeschränkte Kraftwerksverfügbarkeiten zeitweise auch die Importmöglichkeiten nach Deutschland begrenzten.
Trotz des höheren Preisniveaus blieb die erneuerbare Erzeugung mit einem Anteil von rund 70 Prozent an der deutschen Stromerzeugung prägend für das Marktgeschehen. Die hohe Photovoltaik-Einspeisung sorgte tagsüber weiterhin für attraktive Ladefenster. Zugleich wurden erste Anzeichen des saisonalen Übergangs sichtbar. Mit den kürzer werdenden Tagen ging die Solarstromerzeugung früher zurück, während die Stromnachfrage am späten Nachmittag und frühen Abend hoch blieb. Dadurch setzte der Anstieg der Residuallast früher ein und der Preisabstand zwischen den solargeprägten Mittagsstunden und den höherpreisigen Abendstunden gewann wieder an Bedeutung.
Auch die Zahl negativer Preisstunden ging zurück. Nach 79 Negativpreisstunden im Juli waren es im August nur noch 55. Die Negativpreisfenster blieben dabei weitgehend auf die Mittagszeit beschränkt. Für Batteriespeicher bedeutete das weniger extreme Ladefenster auf der einen Seite, dafür aber ausgeprägtere Preisdifferenzen zwischen Mittag und Abend auf der anderen.
Prognoseabweichungen als Preistreiber
Der August zeigte zugleich, wie wichtig präzise Prognosen für den kurzfristigen Stromhandel sind. Während der partiellen Sonnenfinsternis am 12. August ging die Photovoltaik-Erzeugung zeitweise zurück. Da das Ereignis jedoch exakt vorhersehbar war, konnte der Markt den Effekt weitgehend vorwegnehmen.
Anders sah es bei unerwarteten Wetterabweichungen aus. Am 28. August blieben Solar- und Windstromerzeugung zur Mittagszeit mehr als 10 Gigawatt hinter den Day-Ahead-Prognosen zurück. Die Intraday-Stundenpreise stiegen daraufhin auf rund 500 Euro pro Megawattstunde, einzelne Viertelstunden sogar auf über 3.000 Euro pro Megawattstunde.
Auch an den Regelenergiemärkten spiegelten sich die veränderten Bedingungen wider. Da Phasen mit erneuerbarem Überangebot seltener wurden, gewann die Abregelung beziehungsweise negative Regelreserve relativ an Bedeutung. Das unterstützte die höheren Erlöse in der negativen aFRR. Gleichzeitig fielen die Erlösmöglichkeiten in der positiven aFRR schwächer aus als noch im Juli.
Wenn der Sommer dem Herbst weicht
Der August zeigt, dass ein höheres Strompreisniveau allein noch nichts über die Erlöspotenziale einzelner Märkte aussagt. Entscheidend bleibt, wie sich die Preise über den Tag verteilen, wann Rampen auftreten und wie flexible Batteriespeicher auf kurzfristige Veränderungen reagieren können.
Dabei rückt auch die Qualität der Prognosen stärker in den Vordergrund. Vorhersehbare Veränderungen bei Wind- und Solarstrom können frühzeitig eingepreist werden. Unerwartete Abweichungen dagegen können innerhalb kurzer Zeit starke Intraday-Bewegungen auslösen und damit zusätzliche Handelsmöglichkeiten eröffnen.
Mit dem Übergang in den Herbst dürfte sich dieses Muster erneut verändern. Kürzere Tage verschieben die Intraday-Preisprofile, während wechselhaftere Wetterlagen die Prognoseunsicherheit bei Wind- und Solarstrom erhöhen können. Für Batteriespeicher wird es damit umso wichtiger, präzise Prognosen mit einer dynamischen marktübergreifenden Optimierung zu verbinden und flexibel auf die jeweils attraktivsten Erlösmöglichkeiten zu reagieren.
— Der Autor Lennard Wilkening ist CEO und Mitgründer von Suena Energy, einem auf softwarebasierte Multi-Markt-Optimierung spezialisierten Unternehmen für die Vermarktung von Großbatteriespeichern und erneuerbaren Energien. Mit rund zehn Jahren Erfahrung im Bereich Energiesysteme und einer Promotion an der Technischen Universität Hamburg gilt er als Experte für die Optimierung und systemdienliche Integration von Energiespeichern in die europäischen Strommärkte. —
Die Blogbeiträge und Kommentare auf http://www.pv-magazine.de geben nicht zwangsläufig die Meinung und Haltung der Redaktion und der pv magazine group wieder. Unsere Webseite ist eine offene Plattform für den Austausch der Industrie und Politik. Wenn Sie auch in eigenen Beiträgen Kommentare einreichen wollen, schreiben Sie bitte an [email protected].
Dieser Inhalt ist urheberrechtlich geschützt und darf nicht kopiert werden. Wenn Sie mit uns kooperieren und Inhalte von uns teilweise nutzen wollen, nehmen Sie bitte Kontakt auf: [email protected].
Please login to comment