IAB aus 2023: Warum der Dezember für die Speicherbranche zu spät ist
Der Mechanismus ist bekannt. Wer 2023 einen Investitionsabzugsbetrag nach § 7g EStG gebildet hat, konnte bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten vorab gewinnmindernd abziehen. Der betriebsbezogene Höchstbetrag für noch nicht hinzugerechnete oder rückgängig gemachte Investitionsabzugsbeträge beträgt 200.000 Euro. Die Investition selbst muss innerhalb von drei Wirtschaftsjahren folgen. Für das Abzugsjahr 2023 endet diese Frist bei einem kalendergleichen Wirtschaftsjahr mit Ablauf des 31. Dezember 2026.
In der Praxis sieht das oft so aus: Das Geschäftsjahr 2023 lief gut, der Steuerberater hat den IAB vorgeschlagen, die Steuerlast sank. Die Investition wurde vertagt. Jetzt, im September 2026, taucht das Thema wieder auf, häufig ausgelöst durch Werbung, die mit dem Stichtag arbeitet. Das ist legitim. Problematisch wird es, wenn die Werbung den Eindruck erweckt, eine Bestellung im Dezember löse das Problem.
Bestellt ist nicht angeschafft
Der Begriff, an dem es hängt, ist die Anschaffung. Angeschafft ist ein Wirtschaftsgut steuerlich grundsätzlich dann, wenn der Erwerber die wirtschaftliche Verfügungsmacht erlangt. Maßgeblich sind dabei insbesondere der Übergang von Eigenbesitz, Gefahr, Nutzungen und Lasten.
Bei technischen Anlagen ist dabei zwischen der Anschaffung des Wirtschaftsguts und seinem späteren produktiven Einsatz zu unterscheiden. Eine Anlage kann steuerlich bereits angeschafft sein, bevor sie tatsächlich in Betrieb genommen wird. Entscheidend ist nicht der Beginn ihres späteren Betriebs, sondern ob die wirtschaftliche Verfügungsmacht über die konkrete technische Einheit auf den Erwerber übergegangen ist. Welche Voraussetzungen dafür im Einzelfall erfüllt sein müssen, richtet sich nach der konkreten Vertragsgestaltung und den tatsächlichen Verhältnissen.
Eine Auftragsbestätigung allein erfüllt das nicht. Eine Anzahlung allein erfüllt das nicht. Auch ein für Januar zugesagter Liefertermin beweist keine Anschaffung im Dezember; entscheidend bleibt, ob die wirtschaftliche Verfügungsmacht noch im alten Jahr übergegangen ist.
Für Batteriespeicher bedeutet das: Entscheidend ist, ob die konkrete Investition innerhalb der Frist tatsächlich umgesetzt und das betreffende Wirtschaftsgut dem Erwerber steuerlich zuzurechnen ist. Davon zu trennen sind weitere technische oder organisatorische Schritte, die für den späteren Einsatz der Anlage erforderlich sein können. Für den IAB kommt es deshalb nicht darauf an, wann ein Speicher bestellt oder angezahlt wurde, sondern darauf, ob die Anschaffung noch rechtzeitig erfolgt.
Wer verfügbare Systeme bereits vorhalten kann, hat dabei naturgemäß einen zeitlichen Vorteil. Aber auch ein vorhandener Speichervorrat ersetzt nicht die rechtzeitige Umsetzung der konkreten Investition. Nach unserer Erfahrung lassen sich Bestellungen, die erst im Dezember eingehen, in der Regel nicht mehr so abwickeln, dass eine Anschaffung noch im selben Jahr belastbar sichergestellt werden kann. Daher rät der Autor zu Durchführung von solchen Investitionen noch im Oktober oder spätestens November.
Drei Wege, nicht einer
Die Werbung kennt meist nur einen Weg: investieren. Tatsächlich gibt es drei, und Investoren sollten alle drei kennen, bevor sie unter Zeitdruck unterschreiben.
Erstens: einlösen. Ein begünstigtes Wirtschaftsgut wird bis zum Stichtag angeschafft. Im Wirtschaftsjahr der Anschaffung kann der vorhandene IAB bis zur gesetzlich zulässigen Höhe gewinnerhöhend hinzugerechnet werden. Die Anschaffungskosten können in entsprechender Höhe gewinnmindernd herabgesetzt werden; diese Herabsetzung ist ein Wahlrecht. Zusätzlich kann – sofern die hierfür geltenden Voraussetzungen erfüllt sind – die Sonderabschreibung nach § 7g Absatz 5 Einkommensteuergesetz von bis zu insgesamt 40 Prozent im Anschaffungsjahr und den vier folgenden Wirtschaftsjahren genutzt werden. Wirtschaftlich der sinnvollste Weg, wenn die Anschaffung realistisch ist.
Zweitens: ein anderes Wirtschaftsgut im selben Betrieb. Seit 2016 ist der IAB nicht mehr an ein benanntes Wirtschaftsgut gebunden. Wer eine Photovoltaik-Anlage geplant hatte und jetzt einen Speicher kauft, kann den IAB grundsätzlich dafür nutzen. Der Vorbehalt ist gewichtig: Der IAB ist betriebsbezogen. Wer den Speicher in einem neu gegründeten, steuerlich separaten Betrieb anschafft, kann den IAB des bisherigen Betriebs dafür grundsätzlich nicht verwenden. Das ist eine Frage für den Steuerberater, nicht für das Verkaufsgespräch.
Drittens: rückgängig machen. Wird innerhalb der Frist keine ausreichende begünstigte Investition vorgenommen und der IAB nicht entsprechend hinzugerechnet, wird der noch offene IAB rückwirkend im ursprünglichen Abzugsjahr rückgängig gemacht. Daraus entsteht regelmäßig eine Steuernachzahlung. Hinzu kommen gegebenenfalls Nachzahlungszinsen nach § 233a Abgabenordnung von derzeit 0,15 Prozent pro vollem Monat. Für den Besteuerungszeitraum 2023 beginnt der reguläre Zinslauf aufgrund der gesetzlichen Übergangsregelung grundsätzlich am 1. Juli 2025.
Ein Beispiel, vereinfacht und ohne Solidaritätszuschlag: Für eine geplante Investition von 140.000 Euro wurde 2023 ein IAB von 70.000 Euro gebildet. Bei einem Grenzsteuersatz von 42 Prozent betrug die Ersparnis rund 29.400 Euro. Bleibt die Investition aus, erhöht sich die Steuerbelastung in diesem vereinfachten Beispiel wieder um rund 29.400 Euro. Bei einer zu verzinsenden Nachforderung von 29.400 Euro entstehen nach dem derzeitigen Zinssatz 44,10 Euro Zinsen pro vollem Zinsmonat. Wie hoch der Zinsbetrag insgesamt ausfällt, hängt davon ab, wann die geänderte Steuerfestsetzung wirksam wird. Es bleiben also rund 29.400 Euro plus Zinsen, ohne Wirtschaftsgut, ohne Sonderabschreibung, ohne Ertrag. Kein Ruin. Aber ein Kredit, der zurückgezahlt wird, ohne dass etwas bleibt.
Die Frage, die vor der Frist kommt
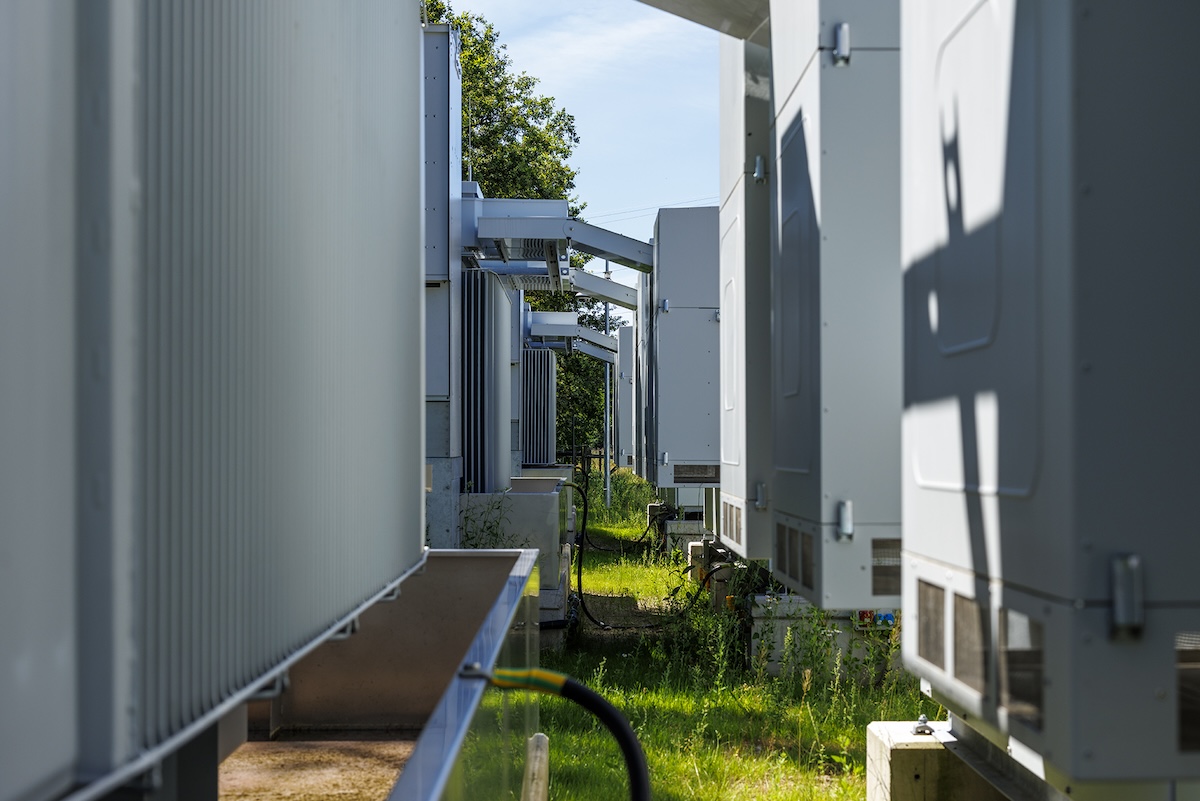
Sören Steuber hat an dieser Stelle im Juli gezeigt, dass viele Speicher-Direktinvestments an einer Frage scheitern können, die vor allen Fristen liegt: Ist das erworbene Objekt steuerlich überhaupt ein eigenständiges Wirtschaftsgut? Für die konkreten Batteriespeicher-Konstellationen gibt es bislang keine spezifische höchstrichterliche Entscheidung. Steuber überträgt vielmehr die allgemeinen Kriterien der Rechtsprechung des Bundesfinanzhofs zur Abgrenzung selbständiger Wirtschaftsgüter auf Batteriespeicher. Danach besteht bei einem einzelnen Rack in einem Gemeinschaftscontainer mit geteiltem Wechselrichter, geteilter Kühlung und geteiltem Energiemanagement ein erhebliches Risiko, dass es nicht als selbständiges Wirtschaftsgut anerkannt wird. Freistehende Einzelsysteme mit integriertem Wechselrichter, eigener Kühlung sowie eigener Mess- und Steuerungstechnik beurteilt er dagegen in der Regel als eigenständige Wirtschaftsgüter.
Ich wiederhole seine Argumentation hier nicht. Aber ich ziehe eine Konsequenz daraus: Wer unter Fristdruck etwas kauft, das steuerlich nicht als eigenständiges begünstigtes Wirtschaftsgut anerkannt wird, kann den IAB trotz rechtzeitiger Anschaffung nicht für dieses Wirtschaftsgut verwenden. Die Reihenfolge der Prüfung ist deshalb nicht verhandelbar. Zuerst das Wirtschaftsgut, dann die Lieferbarkeit, dann der Vertrag.
Was das für Anbieter bedeutet
Die Speicherbranche hat ein Interesse daran, dass IAB-Investments funktionieren. Jeder Fall, in dem ein IAB nicht genutzt werden kann, weil im Dezember zwar noch ein Vertrag geschlossen wurde, die steuerlich maßgebliche Anschaffung aber erst im Folgejahr stattgefunden hat oder das erworbene Objekt nicht als eigenständiges begünstigtes Wirtschaftsgut anerkannt wird, beschädigt das Vertrauen in das Instrument und in die Branche. Das Instrument ist wertvoll. Es bringt privates Kapital in dezentrale Infrastruktur, die das Netz braucht.
Daraus folgen drei Pflichten, die meines Erachtens jeder seriöse Anbieter in diesem Quartal erfüllen sollte.
- Er vermittelt nicht den Eindruck, eine bloße Bestellung reiche zur Fristwahrung.
- Er erklärt, ob und warum seine Einheit ein eigenständiges Wirtschaftsgut ist.
- Und er verspricht keine Anschaffung bis zum Jahresende, wenn er sie nicht belastbar sicherstellen kann.
Wer im Dezember kommt, muss offen erfahren, wie realistisch die Nutzung seines IAB noch ist, statt lediglich eine Anzahlung zu leisten.
Fazit
Die Frist ist hart, die Optionen sind bekannt, die Reihenfolge ist klar. Wer einen offenen IAB aus 2023 hat, klärt im September, in welchem Betrieb er liegt und wie hoch er ist. Im Oktober prüft er Wirtschaftsgut und Lieferbarkeit. Im November unterschreibt er, wenn die rechtzeitige Anschaffung belastbar sichergestellt werden kann. Wer erst im Dezember anfängt, sollte sich genau informieren. Dann kommt es darauf an, ob der Anbieter noch betriebsbereite Batteriespeicher zur Verfügung hat.
— Der Autor Markus Baumann ist Gründer und CEO von Aurivolt Energy in Löhne. Das Unternehmen entwickelt, baut und betreibt dezentrale Batteriespeicher, die als Schwarm am Strommarkt gesteuert werden, sowie Lösungen für Co-Location, Peak Shaving und Ladeinfrastruktur. —
Hinweis: Dieser Beitrag dient der allgemeinen Information (Stand September 2026) und stellt keine steuerliche Beratung im Einzelfall dar.
Die Blogbeiträge und Kommentare auf http://www.pv-magazine.de geben nicht zwangsläufig die Meinung und Haltung der Redaktion und der pv magazine group wieder. Unsere Webseite ist eine offene Plattform für den Austausch der Industrie und Politik. Wenn Sie auch in eigenen Beiträgen Kommentare einreichen wollen, schreiben Sie bitte an [email protected].
Dieser Inhalt ist urheberrechtlich geschützt und darf nicht kopiert werden. Wenn Sie mit uns kooperieren und Inhalte von uns teilweise nutzen wollen, nehmen Sie bitte Kontakt auf: [email protected].
Please login to comment