Flexibilitätswende: Die unsichtbare Infrastruktur entscheidet über die Rendite

Die Preisspannen am deutschen Spotmarkt wachsen, und fast 300 Stunden mit negativen Strompreisen allein im ersten Halbjahr 2026 zeigen, wie viel Flexibilität dem System noch fehlt. Rund 117 Gigawatt Photovoltaik und 68 Gigawatt Wind an Land treffen auf nur etwa 5 Gigawatt Großspeicher und 15 Gigawatt Heimspeicher. Die Energiewende wird zur Flexibilitätswende.
Der Strommarkt ist in der Flexibilitätsära angekommen
Wie stark das System künftig auf diese Flexibilität angewiesen ist, beziffern die Übertragungsnetzbetreiber selbst: In ihrem Weißbuch „Regelreserveprozesse 2030“ von 50 Hertz, Amprion, TenneT, Transnet BW vom November 2025 erwarten sie für 2030 Systembilanzungleichgewichte von bis zu 5 Gigawatt, die sich in Höhe und Änderungsgeschwindigkeit mit den heutigen Regelreserveprodukten nicht mehr ausgleichen lassen – allein der Leistungsgradient der Photovoltaik kann dann bis zu 13 Gigawatt pro Viertelstunde erreichen. Bereits ab 2026 steigt die vorzuhaltende Primärregelleistung (FCR) um rund elf Prozent. Der Bedarf an schnell und präzise steuerbarer Flexibilität wächst also nicht nur auf der Anlagenseite – er wird vom Netz selbst eingefordert.
Dabei kommt die Flexibilität längst nicht mehr nur aus Großspeichern. Ende 2025 waren in Deutschland bereits rund 2,3 Millionen Heimspeicher (pv magazine: „Marktübersicht Heimspeicher“) – hinzu kommen Wärmepumpen, Wallboxen und flexible Lasten in Gewerbe und Industrie. Virtuelle Kraftwerke bündeln diese dezentralen Anlagen zu steuerbaren Portfolios. Dass Speicher und flexible Anlagen damit zur kritischen Infrastruktur des Stromsystems werden, ist in der Branchendiskussion angekommen (pv magazine: „Batteriespeicher 2026: Vom Boom zur Infrastruktur“). Weniger präsent ist die Frage, was diese Anlagen überhaupt erst zu Marktakteuren macht.
Die unsichtbare Infrastruktur
Betrieben und vermarktet werden flexible Anlagen zunehmend von Aggregatoren und jungen Energieunternehmen. Der Strommarkt wird dabei häufig primär als Handelsmarkt betrachtet: Im Fokus stehen Preisentwicklungen, Erlöspotenziale und Marktstrategien. Eine verständliche Perspektive – schließlich entscheidet der Marktpreis darüber, welche Erlöse ein Asset erzielen kann.
Doch sie greift zu kurz. Denn der Strommarkt funktioniert zugleich als hochkomplexes Infrastruktursystem. Die Softwareebene – all das, was Energieanlagen, Märkte und Netzrestriktionen im laufenden Betrieb miteinander verbindet – bleibt meist im Hintergrund. Dabei entscheidet sie darüber, ob und wie zuverlässig Anlagen am Markt teilnehmen können und zu systemrelevanten Marktakteuren werden.
Diese Infrastruktur lässt sich in vier Ebenen fassen: die Integration der Anlage, ihre Überwachung im Betrieb, ihre Steuerung und die Anbindung an Märkte und Systeme. Gut gebaut, absorbiert diese Ebene über einheitliche Schnittstellen einen Großteil der darunterliegenden Komplexität – und erlaubt es allen anderen Marktteilnehmern, sich auf das zu konzentrieren, was Erlöse bringt.
Was diese Ebene leisten muss, wird oft unterschätzt: offene Schnittstellen statt proprietärer Einzelanbindungen, hochfrequente Daten in beide Richtungen, Reaktionsfähigkeit auch innerhalb laufender Lieferperioden. Genau hier wird Komplexität beherrschbar gemacht. Und genau hier liegt in Deutschland oftmals eine Bremse. Die Digitalisierung von Markt- und Netzprozessen ist damit keine Fleißaufgabe, sondern Voraussetzung dafür, dass Flexibilität ihren Systemwert entfaltet.
Wenn Infrastruktur zur Renditefrage wird
Weil die Infrastruktur die Verbindung zwischen Anlage, Markt und Netz bildet, entscheidet sie in der Praxis auch darüber, ob Assets ihre Erlöspotenziale tatsächlich realisieren – auf zwei Ebenen: beim Zugang zu den Märkten und im laufenden Betrieb, kurz- und langfristig.
Wie entscheidend der Zugang ist, zeigt derzeit der Regelleistungsmarkt: Systemdienstleistungen tragen 2026 noch rund 55 Prozent der Erlöse deutscher Batteriespeicher, wie Modo Energys: „German BESS investment outlook“ zeigt – und anders als oft angenommen ist das kein auslaufendes Segment: Die Übertragungsnetzbetreiber erwarten im Weißbuch eher wachsenden Bedarf.
Der Zugang hat dabei zwei Dimensionen. Für Batteriespeicher ist er weitgehend Standard geworden – die Differenzierung verschiebt sich in die Effizienz des Prozesses dahinter: Automatisierte Abläufe zwischen EPC (Engineering, Procurement and Construction), Energiemanagementsystem, Händler und Übertragungsnetzbetreiber entscheiden, wie schnell und reibungslos ein Asset von der Inbetriebnahme in die Vermarktung kommt. Für andere Anlagenklassen ist der Zugang dagegen noch eine Umsetzungsfrage: Wer Haushalte, Gewerbe- und Industrielasten oder Co-Location-, Wind- und Power-to-Heat-Anlagen effizient in das System integrieren will, braucht eine moderne, modulare Infrastruktur – und einen Partner, der nicht nur Schnittstellen bereitstellt, sondern die Anbindungskonzepte gemeinsam entwickelt.
Im laufenden Betrieb ist der Unterschied noch offensichtlicher. In einer der ersten großflächigen Auswertungen realer Betriebsdaten von Batteriespeichern schmälerten technische Störungen und ungeplante Ausfälle bei rund 19 Prozent der untersuchten Projekte die Erlöse (ACCURE: „Energy Storage System Health & Performance Report 2025“). Störungen gehören zum System – entscheidend ist, wie schnell und wie sicher sie behoben werden. Automatisierte Fehlererkennung und -behebung tauchen in keiner Erlösprognose auf, bestimmen aber, wie teuer ein Ausfall wird: Schon wenige Prozentpunkte Verfügbarkeitsunterschied summieren sich über die Laufzeit eines Assets zu Erlösdifferenzen in Millionenhöhe. Schon ein Prozentpunkt Verfügbarkeit lässt sich direkt nachrechnen. Bleibt eine Störung im bezuschlagten Regelleistungsfenster unbehoben, drohen zusätzlich Pönalen der Übertragungsnetzbetreiber. Und wo regulatorische Vorgaben wiederholt nicht erfüllt werden, drohen Einschränkungen bei der Marktteilnahme – bis hin zum Verlust der Präqualifikation für einzelne Assets.
Der Maßstab dafür, was diese Infrastruktur leisten muss, sollte sich an etablierten Industrien orientieren: vertraglich zugesicherte Verfügbarkeiten und Reaktionszeiten, hochauflösende Datenübertragung für Transparenz und Steuerungsgenauigkeit. Was im Zahlungsverkehr oder im Mobilfunk Selbstverständlichkeit ist, muss auch für die Anbindung von Energieanlagen zum Standard werden. Hinzu kommt die Zeitdimension: Batteriespeicher werden für Projektlaufzeiten von 20 Jahren gebaut – in dieser Zeit werden sich Märkte, Produkte und Regulierung mehrfach ändern. Die Infrastruktur muss diese Veränderungen mitgehen können; gerade bei immer größeren Assets ist diese Flexibilität Teil des Risikomanagements.
Für Investoren heißt das: Wer in flexible Assets investiert, investiert nicht nur in Marktchancen, sondern immer auch in eine Infrastruktur – und deren Qualität entscheidet, ob aus der Chance Rendite wird. Das gilt umso mehr, je stärker Erlöse über mehrere Märkte gestapelt werden: Regelleistung, Intraday, Momentanreserve, Kapazitätsmarkt. Vereinfacht gesagt: Die Infrastruktur entscheidet zunehmend über die reale Rendite.
Fazit: Die Flexibilitätswende muss Infrastruktur mitdenken
Das Energiesystem wird in den kommenden Jahren zunehmend von flexiblen Anlagen geprägt sein. Die zentrale Frage lautet dann nicht mehr nur, wie viel Leistung installiert wird – sondern wie gut diese Systeme und die Software, die sie steuert, funktionieren. Beherrschbar wird die wachsende Komplexität vor allem über diese Softwareebene: saubere Schnittstellen, Reaktionsfähigkeit auch innerhalb laufender Lieferperioden, automatisierte Prozesse von der Präqualifikation bis zur Nachweisführung. Gerade in Deutschland, wo die Digitalisierung vieler Markt- und Netzprozesse der Dynamik des Zubaus hinterherläuft, wird sie zum entscheidenden Hebel.
Für Optimierer, Anlagenbetreiber und Energieunternehmen bedeutet das eine Verschiebung der Perspektive: Der wirtschaftliche Erfolg eines Assets entscheidet sich nicht nur an Marktpreisen, sondern daran, ob es angebunden werden kann, wie stabil es angebunden ist, wie schnell Fehler behoben werden und wie zuverlässig es regulatorische Vorgaben erfüllt. Ob als Prüfkriterium im Investment oder als Kern des eigenen Produkts: Die Infrastruktur wird zum strategischen Faktor – für die Stabilität des Stromsystems ebenso wie für die Verlässlichkeit der Erlöse, die darin erwirtschaftet werden. Wer sie beherrscht, macht aus einem Kostenfaktor einen Wettbewerbsvorteil.
Über die Autorinnen
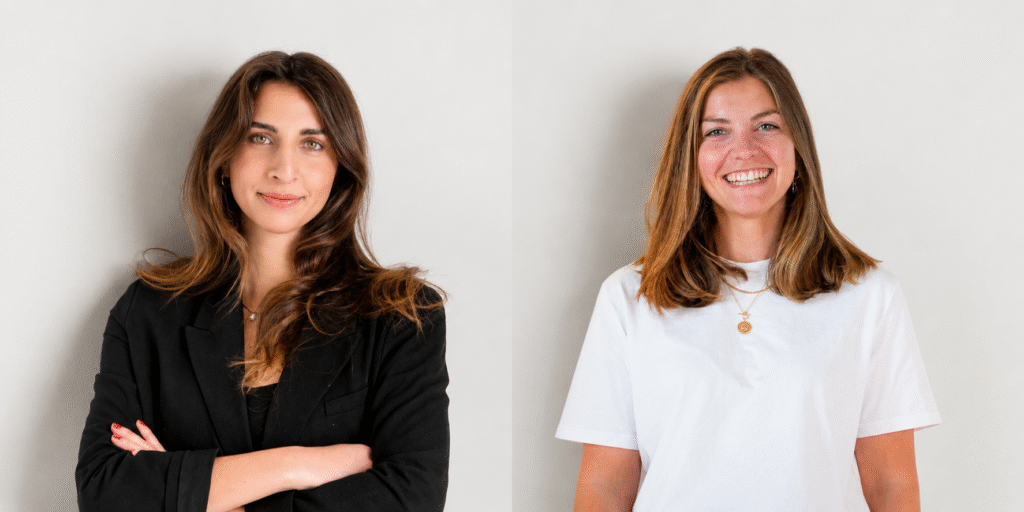
Katharina Prantl (links) ist Geschäftsführerin bei EBX Technologies GmbH, Charlotte Müller (rechts) ist Teil des Business Teams. Das Münchner Unternehmen betreibt die Infrastrukturebene, über die dezentrale Energieanlagen zuverlässig in Netz und Märkte eingebunden werden – Anbindung, Überwachung, Steuerung und Marktzugang, vom Großspeicher bis zur Kleinanlage im Kilowattbereich.
Die Blogbeiträge und Kommentare auf http://www.pv-magazine.de geben nicht zwangsläufig die Meinung und Haltung der Redaktion und der pv magazine group wieder. Unsere Webseite ist eine offene Plattform für den Austausch der Industrie und Politik. Wenn Sie auch in eigenen Beiträgen Kommentare einreichen wollen, schreiben Sie bitte an [email protected].
Dieser Inhalt ist urheberrechtlich geschützt und darf nicht kopiert werden. Wenn Sie mit uns kooperieren und Inhalte von uns teilweise nutzen wollen, nehmen Sie bitte Kontakt auf: [email protected].
Please login to comment
Danke, sehe ich auch so. Es geht aber nicht, weit abliegende Speicher zu nutzen, um auf lokale Ereignisse zu reagieren. Meiner Meinung nach fehlen hier die lokalen Messwerte und Regelalgorithmen.